Una nueva encuesta de Debt.com revela la crisis silenciosa de Estados Unidos: El 78 % padece arrepentimiento financiero, impulsado por el aumento vertiginoso de los saldos de las tarjetas de crédito y la ansiedad constante
Los últimos datos nacionales revelan un fuerte aumento en la dependencia de múltiples tarjetas de crédito, temores generalizados sobre la jubilación y un cambio generacional inesperado en la ansiedad financiera.
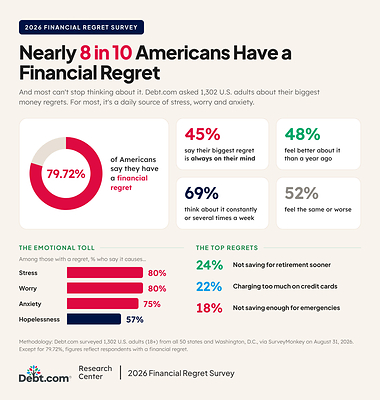
FORT LAUDERDALE, Florida, 28 de octubre de 2026 /PRNewswire-HISPANIC PR WIRE/ -- El arrepentimiento financiero es oficialmente una epidemia nacional. Según una nueva encuesta exhaustiva realizada por Debt.com, casi 8 de cada 10 estadounidenses (78 %) tienen al menos un arrepentimiento financiero importante, y para un número creciente de consumidores, esa carga nunca está lejos de sus pensamientos.
Si bien las presiones cotidianas del costo de vida dominan los titulares, las revelaciones más impactantes de la encuesta exponen cómo los estadounidenses dependen cada vez más de las tarjetas de crédito con altos intereses para sobrevivir, mientras que otros afrontan su jubilación completamente desprevenidos.
Entre los principales hallazgos de la Encuesta sobre arrepentimientos financieros de Debt.com se incluyen:
- La trampa del plástico se está expandiendo: Por segundo año consecutivo, gastar demasiado en tarjetas de crédito es el principal arrepentimiento financiero de los estadounidenses, que asciende al 24 % (frente al 21 %).
- La epidemia de múltiples tarjetas: La crisis está profundamente ligada a la proliferación de tarjetas. La proporción de consumidores arrepentidos que tienen seis tarjetas de crédito o más ha aumentado hasta el 16 %, un salto drástico desde solo el 10 % en los puntos de referencia iniciales.
- Deuda que nunca duerme: El estrés financiero está teniendo un alto costo psicológico. Más de un tercio (37 %) de los que se arrepienten de usar tarjetas de crédito afirman que su deuda está siempre en su mente, y otro 32 % piensa en ella varias veces por semana.
- El punto ciego de la jubilación: Entre los que lamentan su falta de ahorros para la jubilación, 1 de cada 5 (20 %) no ha ahorrado ni un solo dólar para su futuro, una cifra que ha empeorado desde el año pasado. Mientras tanto, los baby boomers son quienes manifiestan el mayor nivel de arrepentimiento (48 %) por no haber empezado antes.
"Cuando las personas hacen malabarismos con seis tarjetas de crédito diferentes y mantienen saldos pendientes mes tras mes, no están administrando su dinero, sino que están reaccionando a una crisis", expresó Howard Dvorkin, CPA, presidente de Debt.com. "La gente está recurriendo al plástico como un salvavidas para absorber la inflación y el aumento del costo de vida. Pero no se puede engañar a las altas tasas de interés. Cuando más de un tercio de los consumidores afirma que la deuda de su tarjeta de crédito les preocupa constantemente, no nos enfrentamos simplemente a un problema de saldo; nos enfrentamos a una crisis de agotamiento".
Impactantes realidades del consumidor de un vistazo:
- Entre quienes lamentan el uso de sus tarjetas de crédito, la gran mayoría acumula saldos significativos: El 40 % debe entre $5000 y $15 000, y el 22 % debe entre $15 001 y $30 000.
- El arrepentimiento por préstamos estudiantiles de seis cifras ha disminuido drásticamente (solo el 4 % debe entre $100 000 y $200 000), mientras que el arrepentimiento se ha disparado entre los prestatarios moderados: casi 4 de cada 10 (39 %) lamentan haber pedido prestado entre $25 000 y $50 000.
- Para los mileniales, ser propietario de una vivienda es un arma de doble filo; mientras que algunos lamentan no haber tenido la oportunidad, el 9 % lamenta por completo haber comprado una vivienda, debido principalmente a los gastos inesperados de mantenimiento y reparación (57 %) y a las altas tasas de interés (43 %).
Recuperar el control: Los 4 pasos de Debt.com para superar el arrepentimiento financiero
- Audite sus tarjetas: Ante el auge de la epidemia de múltiples tarjetas de crédito, deje de usar las tarjetas que está intentando saldar. Haga una lista de todas sus tarjetas, su saldo y su tasa de interés para priorizar cuál debe abordar primero.
- Afronte las consecuencias psicológicas: Reconozca que la preocupación constante es un signo de agotamiento. Dese el permiso para romper el ciclo pasando de una mentalidad reactiva ("simplemente sobrevivir mes a mes") a un plan de recuperación activo.
- Busque orientación profesional: No sufra en silencio. Póngase en contacto con un profesional financiero certificado para explorar opciones estructuradas que lo ayuden a dirigirse por el buen camino.
- Cree un pequeño fondo de emergencia: Dado que muchas trampas con las tarjetas de crédito comienzan con emergencias inesperadas, intente crear un pequeño colchón financiero para que las reparaciones menores del automóvil o las facturas médicas no lo obliguen inmediatamente a recurrir a tarjetas de crédito con altos intereses.
Para revisar los datos completos de la encuesta, los desgloses generacionales y la metodología, visite la Encuesta sobre arrepentimientos financieros de Debt.com.
Acerca de: Debt.com es una fuente fiable para los consumidores que buscan ayuda con las deudas de tarjetas de crédito, los préstamos para estudios, las deudas fiscales, la reparación del historial crediticio y mucho más. Al poner en contacto a las personas con profesionales financieros acreditados y herramientas educativas, Debt.com ayuda a los estadounidenses a tomar decisiones inteligentes sobre la reducción de la deuda y la gestión del dinero para recuperar el control de sus finanzas.

FUENTE Debt.com
